
Les Limited Partners, ou LP, apportent des capitaux à un fonds d’investissement. Ils financent notamment des opérations de private equity, d’infrastructure ou de dette privée, sans sélectionner ni piloter directement les entreprises détenues. Leur statut permet de déléguer la gestion à une équipe spécialisée, avec une responsabilité financière généralement limitée au montant engagé.
Le rôle des Limited Partners dans un fonds d’investissement
Un Limited Partner investit dans un véhicule collectif, souvent constitué sous la forme d’une Limited Partnership ou d’une structure équivalente à une société en commandite. Son apport donne au fonds les moyens d’acquérir, de développer ou de financer des entreprises non cotées. Le LP ne détient donc pas directement chaque participation : il possède une part du fonds.
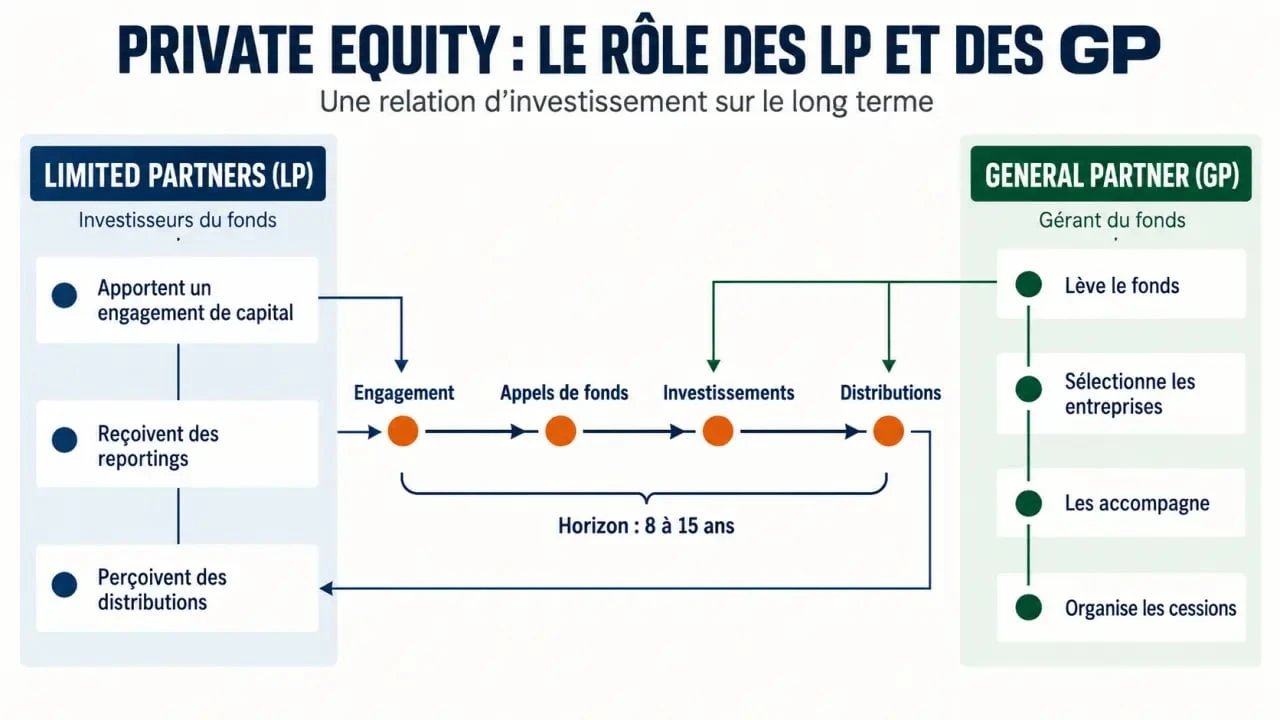
Le capital annoncé lors de la souscription correspond généralement à un engagement, et non à un versement intégral immédiat. Le gestionnaire appelle progressivement les montants nécessaires au fil des investissements. Ce mécanisme, appelé drawdown ou appel de fonds, permet d’adapter les versements au calendrier du fonds. Lorsque les sociétés du portefeuille sont cédées, refinancées ou distribuent des revenus, le fonds reverse des liquidités aux investisseurs.
Une responsabilité limitée, mais un engagement réel
La responsabilité d’un LP est en principe limitée au capital qu’il a engagé dans le fonds. Cette protection écarte une exposition illimitée aux dettes du véhicule, contrairement au gestionnaire dans certaines structures juridiques. Elle ne supprime toutefois pas le risque financier : un LP peut perdre tout ou partie des sommes investies, subir des retards de distribution ou devoir répondre aux appels de fonds prévus par le contrat.
Le statut de LP convient à l’investisseur qui veut accéder aux marchés privés sans prendre en charge une acquisition, un plan de transformation ou une revente. En contrepartie, il accepte une faible liquidité et délègue une grande partie des décisions au gestionnaire. Son engagement repose donc sur la qualité de l’équipe choisie et sur sa capacité à immobiliser les fonds sur plusieurs années.
LP et GP : deux rôles complémentaires, deux niveaux d’implication
Le fonctionnement d’un fonds repose sur la séparation entre le capital apporté par les LP et la gestion assurée par le General Partner, ou GP. Le GP constitue le fonds, recherche les opportunités, analyse les entreprises, négocie les opérations et organise le suivi des participations. Il pilote la stratégie d’investissement et prend les décisions opérationnelles.
| Élément | Limited Partner (LP) | General Partner (GP) |
|---|---|---|
| Rôle principal | Apporter le capital | Gérer le fonds et investir |
| Décisions opérationnelles | Pas de gestion quotidienne | Sélection, suivi et cession des participations |
| Responsabilité | Limitée au capital engagé, selon la structure | Responsabilité de gestion et obligations contractuelles |
| Rémunération | Part des distributions du fonds | Frais de gestion et intéressement à la performance |
| Liquidité | Faible pendant la durée de vie du fonds | Liée à la gestion du véhicule |
Un investisseur passif, mais pas absent
Qualifier les LP d’investisseurs passifs peut être trompeur. Ils ne dirigent pas les sociétés du portefeuille, mais les investisseurs importants exercent souvent une influence indirecte. Ils examinent les documents de levée, négocient certaines clauses, suivent les rapports de performance et peuvent siéger dans un comité consultatif.
Ce comité ne remplace pas le GP dans ses décisions d’investissement. Il peut toutefois intervenir sur les conflits d’intérêts, les dérogations à la stratégie ou certaines questions de gouvernance. Le niveau d’intervention dépend des documents du fonds et des droits accordés à chaque investisseur.
Le reporting est le principal outil de suivi du LP. Au-delà de la valeur affichée du portefeuille, il doit examiner le rythme des appels de fonds, les distributions, l’endettement des participations, les méthodes de valorisation et l’écart entre la stratégie initiale et les investissements réalisés. Cette analyse donne au LP une vision concrète de son engagement, même s’il ne gère pas les actifs au quotidien.
Qui peut devenir Limited Partner ?
Les LP sont historiquement des investisseurs disposant de ressources importantes et d’équipes capables d’évaluer les fonds. Les fonds de pension, compagnies d’assurance, banques, fondations, fonds souverains et family offices comptent parmi les profils les plus fréquents. Ils recherchent une diversification à long terme et l’accès à des actifs non cotés.
Les particuliers fortunés peuvent également investir, directement ou par l’intermédiaire de solutions de mutualisation. Les seuils varient fortement : certains accès commencent autour de 50 000 à 100 000 euros, tandis qu’un ticket institutionnel se situe souvent entre 1 et 5 millions d’euros, voire davantage. Le montant disponible n’est toutefois pas le seul critère. La capacité à immobiliser les fonds et à honorer les appels futurs compte tout autant.
Pourquoi les profils diffèrent selon le véhicule
Un investisseur institutionnel peut répartir ses engagements entre plusieurs millésimes, zones géographiques et stratégies, comme le capital-développement, le capital-transmission, les infrastructures ou la dette privée. Cette organisation favorise une diversification que tous les investisseurs ne peuvent pas reproduire.
Un investisseur privé doit donc être attentif au risque de concentration. Investir une part trop élevée de son patrimoine dans un seul fonds peut créer une dépendance au travail d’une seule équipe de gestion, à un secteur ou à une zone géographique. Le choix du véhicule doit tenir compte de cette exposition globale, et pas uniquement de la performance attendue.
Durée, liquidité et rendement : ce que le LP doit accepter
Un fonds de private equity s’inscrit généralement dans une durée d’engagement de 8 à 15 ans. Les premières années servent au déploiement du capital. Les distributions interviennent ensuite, au rythme des cessions. Cet investissement ne peut donc pas être traité comme une réserve de trésorerie disponible à court terme.
La faible liquidité est le principal point de vigilance. Il existe parfois des possibilités de céder une position sur le marché secondaire, mais elles ne sont ni garanties ni nécessairement favorables en prix. Avant de souscrire, le LP doit vérifier qu’il pourra honorer les futurs appels de fonds sans vendre d’autres actifs dans de mauvaises conditions.
Des frais et une performance à lire dans la durée
Le GP perçoit habituellement des frais de gestion ainsi qu’un intéressement à la performance, souvent désigné par l’expression carried interest. Les modalités précises figurent dans la documentation du fonds : seuil de performance, partage des gains, ordre des distributions ou distribution waterfall. Ces éléments influencent directement le montant effectivement perçu par le LP.
La performance ne doit pas être évaluée à partir d’une seule valorisation intermédiaire. Les actifs non cotés sont estimés avant leur cession réelle, ce qui peut faire évoluer la valeur affichée du portefeuille. Le LP doit donc examiner les résultats sur la durée, en tenant compte des appels de fonds, des distributions, des frais et des conditions de sortie.
Le marché mondial du private equity représente 11 000 milliards de dollars d’actifs sous gestion, avec une projection à 30 000 milliards de dollars à l’horizon 2030. Ces montants donnent la mesure des capitaux engagés dans les actifs privés. Ils ne suppriment pas les risques propres à chaque fonds, à chaque secteur et à chaque cycle économique.
La checklist avant de s’engager comme LP
Devenir LP demande une analyse plus précise que la seule promesse de rendement. La qualité du GP, la cohérence de sa stratégie et les clauses du véhicule influencent l’expérience de l’investisseur pendant plusieurs années.
- Étudier l’équipe de gestion : expérience commune, historique des investissements et stabilité des décideurs.
- Comprendre la stratégie : taille des entreprises ciblées, secteurs, zones géographiques, recours à l’endettement et durée de détention prévue.
- Lire les conditions financières : frais, carried interest, appels de fonds, règles de distribution et éventuelles pénalités.
- Évaluer sa liquidité : réserver les montants nécessaires aux appels futurs et éviter une concentration excessive du patrimoine.
- Vérifier la gouvernance : fréquence du reporting, droits d’information, comité consultatif et gestion des conflits d’intérêts.
Un Limited Partner avisé évalue le fonds, mais aussi la relation avec le GP. Il recherche une équipe transparente, disciplinée et claire sur sa stratégie. La sélection initiale, la capacité à patienter et le suivi régulier rendent l’engagement dans les actifs privés plus lisible et plus maîtrisable.